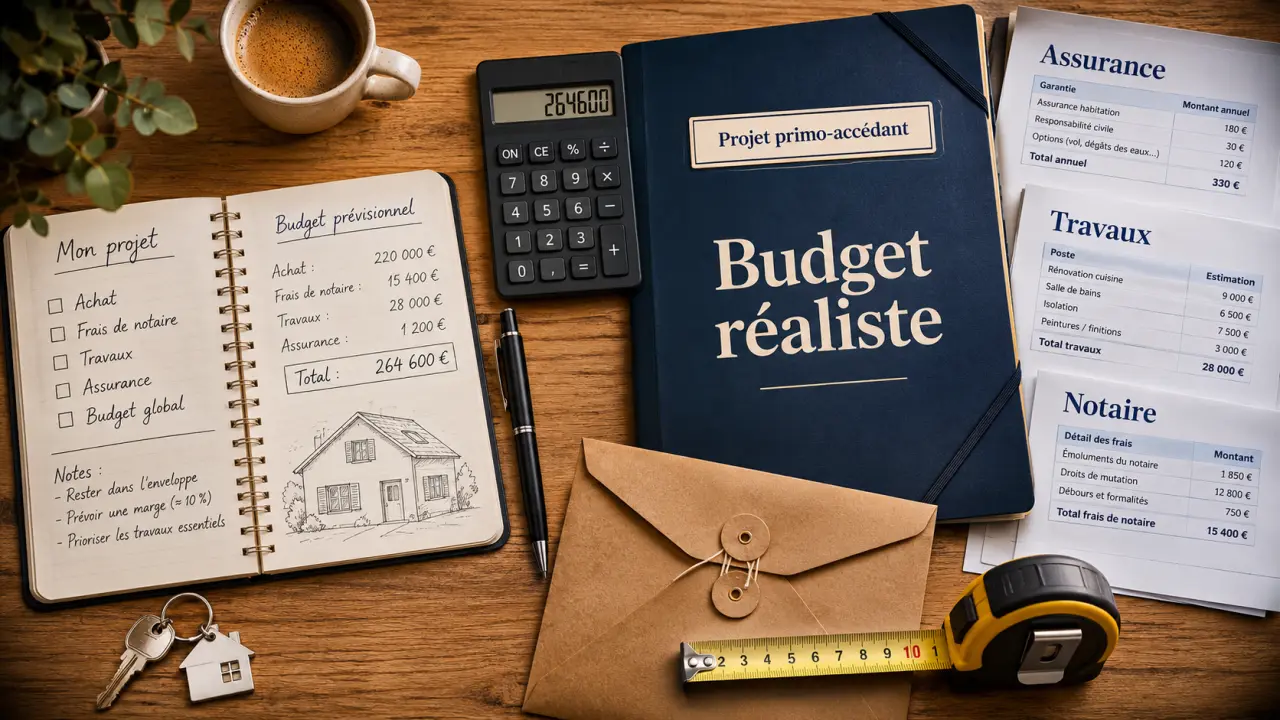
Premier achat immobilier : le vrai budget ne s’arrête pas au prix du logement
Publié par : Élise Kerbrat — Rédactrice spécialisée en immobilier
Pour un premier achat immobilier, le bon budget est celui qui permet d’acheter, mais aussi de vivre confortablement après la remise des clés. Avant les visites, clarifiez votre projet, estimez tous les frais et examinez les financements accessibles. Le statut de primo-accédant peut ouvrir certaines possibilités, sans garantir une aide ni l’accord d’une banque.
Définir son projet avant de chercher un logement
Acheter sa résidence principale et réaliser un investissement locatif répondent à des objectifs différents. Dans le premier cas, le logement doit convenir à votre quotidien. Dans le second, il faut notamment examiner les loyers envisageables, les charges et la fiscalité. Les aides à l’accession visent généralement la résidence principale : ne les intégrez pas automatiquement à un projet locatif.
Estimer sa capacité d’emprunt
Renseignez votre situation et les coûts prévus pour obtenir une estimation indicative de votre budget d’achat.
Votre estimation
À savoir : cette estimation est pédagogique et ne constitue ni une offre ni un accord de prêt. Elle ne tient pas compte de tous les critères examinés par les banques. Le taux d’endettement de référence est à confirmer avec votre prêteur ; les frais et conditions réels peuvent modifier le résultat.
Le statut de primo-accédant dépend du dispositif
Être primo-accédant ne signifie pas toujours n’avoir jamais possédé de bien. Pour certains dispositifs, notamment le prêt à taux zéro, le critère porte sur l’absence de propriété de sa résidence principale durant les deux années précédant la demande, sous réserve des exceptions prévues. Un ancien propriétaire peut donc redevenir éligible. Posséder un autre logement ne suffit pas, à lui seul, à trancher : faites examiner votre situation selon l’aide demandée.
Acheter maintenant ou conserver sa mobilité
Une mutation possible, une séparation ou un besoin prochain de surface supplémentaire peuvent rendre un achat prématuré. Comparez la location et l’acquisition sur votre durée probable d’occupation, en intégrant les frais d’achat, le crédit, l’entretien et une éventuelle revente. Il n’existe pas de durée universelle à partir de laquelle acheter devient avantageux : le marché local et le bien choisi changent le résultat.
Calculer un budget qui résiste aux dépenses réelles
Commencez par la mensualité supportable, plutôt que par le montant maximal qu’une banque pourrait accorder. Après remboursement du crédit, vous devez conserver un reste à vivre suffisant pour les dépenses courantes, les loisirs et les imprévus. Ajoutez les charges de propriétaire qui ne figurent pas nécessairement dans votre budget de locataire.
Distinguer prix d’achat et coût global
- Le prix du logement et les éventuels honoraires d’agence à votre charge.
- Les frais d’acquisition, couramment appelés « frais de notaire ».
- Les frais de dossier, de garantie et l’assurance emprunteur.
- Les travaux, l’équipement et le déménagement.
- La taxe foncière, les charges de copropriété et l’entretien futur.
La Centrale de Financement conseille un apport d’au moins 10 % du prix d’achat pour couvrir les frais d’acquisition. C’est un repère commercial, pas une obligation universelle ni un montant forcément suffisant. Conservez aussi une épargne de sécurité : consacrer toutes vos économies à l’apport peut fragiliser votre installation.
Préparer une estimation bancaire crédible
La Centrale de Financement mentionne un taux d’endettement de 35 % et une durée de 25 ans comme repères de financement. Faites confirmer les règles applicables, leurs modalités de calcul et les exceptions éventuelles par le prêteur. Une simulation reste une estimation, non un accord de crédit.
Préparez vos justificatifs de revenus, avis d’imposition, relevés bancaires, crédits en cours et preuves d’épargne. Pour comparer les propositions, regardez le taux annuel effectif global (TAEG), l’assurance, les garanties et le coût total, pas uniquement le taux affiché. Un courtier peut accompagner cette comparaison ; demandez ses conditions de rémunération.
Associer les aides sans confondre éligibilité et financement acquis
Les prêts aidés répondent à des conditions de ressources, d’occupation, de localisation ou de logement. Leur cumul n’est pas automatique. Faites établir un plan précisant le montant, la durée et les remboursements de chaque prêt, y compris lorsqu’un remboursement commence plus tard.
| Dispositif | Utilité | Vigilance |
|---|---|---|
| Prêt à taux zéro (PTZ) | Prêt sans intérêt complétant un autre financement. | Plafonds réglementaires et conditions relatives au ménage et au logement. |
| Prêt d’accession sociale (PAS) | Financement de la résidence principale sous conditions de ressources. | Dépenses couvertes et capacité de remboursement à vérifier. |
| Prêt conventionné | Prêt pour la résidence principale, sans condition de revenus, à taux plafonné. | Comparer son coût avec celui d’un prêt bancaire classique. |
| Prêt Action Logement | Financement complémentaire pour certains salariés. | Éligibilité du salarié, de l’entreprise et de l’opération. |
| Prêt épargne logement | Mobilisation des droits issus d’un PEL. | Conditions dépendant notamment de la date d’ouverture du plan. |
| Prêt social location-accession (PSLA) | Parcours comprenant une phase locative puis une acquisition. | Conditions de levée d’option, financement et garanties du contrat. |
Action Logement présente le PAS comme pouvant financer 100 % du coût de l’acquisition, sur 5 à 30 ans. Cela ne signifie pas que toutes les dépenses annexes sont couvertes. Pour le PEL, l’organisme indique une demande possible dès la fin de la troisième année, avec un prêt par plan et un plafond de 92 000 euros, selon les droits acquis.
Pour le PSLA, Action Logement mentionne une durée de prêt de 5 à 30 ans, une minoration du prix d’au moins 1 % par année de location et une exonération de taxe foncière de 15 ans. Faites confirmer les conditions et le point de départ de ces avantages pour l’opération envisagée. Aucun avantage annoncé ne remplace la lecture du contrat.
Comparer les logements selon leur coût d’usage
Dans l’ancien, examinez particulièrement les travaux, l’isolation et les équipements. Dans le neuf, étudiez les prestations prévues, les délais et les dépenses restant à votre charge. Comparez les biens à coût global équivalent : un prix inférieur peut être compensé par une rénovation importante ou des charges élevées.
Une maison implique de prendre en charge directement toiture, façade ou jardin. Un appartement suppose d’examiner la copropriété, ses décisions et ses dépenses collectives. Dans les deux cas, visitez le quartier à différents moments et testez les trajets quotidiens. Desserte, commerces, nuisances et projets urbains comptent aussi pour la revente.
Constituez une « capsule de vie » avant vos visites : un petit dossier décrivant une semaine ordinaire, vos déplacements, le télétravail, les rangements nécessaires et un scénario de changement familial. Confrontez chaque logement à ces usages. Un bureau traversant ou une poussette impossible à ranger peuvent peser davantage qu’une belle finition. Cette méthode distingue les concessions décoratives des contraintes durables.
Vérifier les documents avant de s’engager
Demandez les diagnostics immobiliers et examinez notamment la performance énergétique, les anomalies signalées et les besoins de travaux. Une visite avec un professionnel et des devis permettent de mieux chiffrer une rénovation : les diagnostics ne remplacent pas cette évaluation.
- En copropriété : consultez les charges, les procès-verbaux d’assemblées générales, les travaux votés, le carnet d’entretien et le règlement.
- Pour le logement : vérifiez la superficie applicable, les équipements et la conformité des transformations réalisées.
- Pour le terrain et l’environnement : renseignez-vous sur l’urbanisme, les servitudes et les projets voisins.
- Pour les dépenses : demandez la taxe foncière et les éléments justifiant les charges annoncées.
Avant toute offre écrite, faites préciser sa portée. Lors de la promesse ou du compromis, demandez au notaire de vérifier les conditions suspensives, notamment celle liée au prêt, ainsi que les délais applicables. Coordonnez ensuite financement, assurance et signature de l’acte authentique. Un document manquant ou un coût mal expliqué mérite d’être clarifié avant la signature, même lorsque le logement vous plaît.
- Premier achat immobilier : le vrai budget ne s’arrête pas au prix du logement - 18 novembre 2026
- Machine pour nettoyer les pavés autobloquants : décrasser la surface sans vider les joints - 17 novembre 2026
- Quand et comment planter le muguet : griffes en automne, pots après floraison - 16 novembre 2026