Achat immobilier aux enchères : prix bas, frais cachés, budget dépassé ?
Publié par : Élise Kerbrat — Rédactrice spécialisée en immobilier
Relu, corrigé et validé par : David Perrin — Rédacteur en chef
L’achat immobilier aux enchères peut permettre d’acquérir une maison, un appartement, un terrain ou un local à un prix de départ attractif. Mais ce montant ne reflète presque jamais le budget réel. Frais, travaux, éventuelles dettes liées au bien et délais de paiement très courts peuvent transformer une bonne affaire apparente en opération coûteuse. Pour enchérir sereinement, analysez le dossier avant la vente et fixez une limite que l’émotion ne pourra pas dépasser.
Comprendre ce que vous achetez réellement aux enchères
Une vente aux enchères immobilières n’est pas une transaction classique. Elle ne prévoit pas forcément une longue phase de négociation, une condition suspensive de prêt ou un délai de réflexion confortable. L’acquéreur remporte le bien par adjudication : il devient acheteur lorsque son enchère est la dernière retenue, sous réserve des règles propres à la procédure.
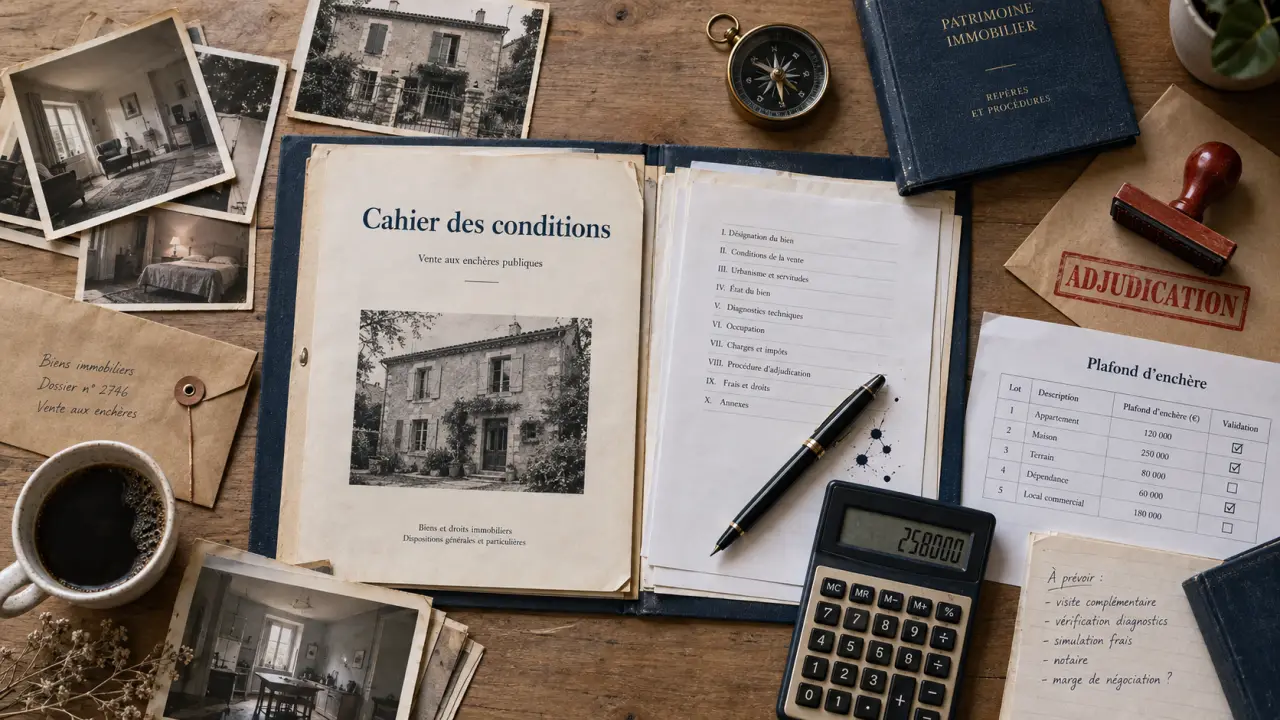
Calcul du plafond d’enchère
Note : Ce résultat est une estimation basée sur vos saisies. Il doit être vérifié dans le cahier des charges de la vente. Ceci ne constitue pas un conseil financier ou juridique.
Vente judiciaire, notariale ou domaniale : des règles différentes
Les ventes judiciaires concernent souvent des biens saisis ou vendus dans le cadre d’une procédure collective. Elles se déroulent généralement au tribunal et nécessitent fréquemment de passer par un avocat inscrit au barreau concerné. Les ventes notariales sont organisées par un notaire, en salle ou parfois en ligne. Elles peuvent concerner des successions, des indivisions ou des propriétaires qui souhaitent vendre rapidement. Les ventes domaniales portent sur des biens appartenant à l’État ou à des organismes publics.
Ces cadres n’impliquent ni les mêmes formalités ni les mêmes frais. Avant de vous positionner, identifiez donc l’organisateur de la vente, les conditions d’accès aux enchères et les obligations imposées à l’adjudicataire.
Le prix de départ n’est pas la valeur du bien
La mise à prix est un point de départ, pas une estimation définitive. Elle peut être basse parce que le logement est occupé, dégradé, difficile à financer ou assorti d’un risque juridique. À l’inverse, plusieurs enchérisseurs peuvent faire grimper rapidement le montant final. Pour évaluer l’opération, comparez le bien avec des ventes récentes dans le quartier. Tenez compte de la surface réelle, de l’état du bâti, de l’étage, des nuisances et du potentiel de location ou de revente.
Lire le dossier avant la visite : l’étape qui protège votre budget
Le document essentiel varie selon le type de vente : cahier des conditions de vente, procès-verbal descriptif, dossier de vente ou conditions particulières. Consultez-le intégralement. Vous y trouverez les informations susceptibles de modifier la rentabilité du projet et le montant que vous pouvez raisonnablement engager.
Comprendre la procédure de saisie immobilière : Cette fiche officielle détaille les étapes de la saisie d’un bien immobilier et de sa vente éventuelle aux enchères en cas de dette impayée.
Les points à vérifier dans les documents
- La désignation exacte du lot : surface, annexes, cave, parking, terrain et dépendances.
- Le statut d’occupation : logement libre, loué, occupé par le propriétaire ou par un tiers.
- Les servitudes, droits de passage, mitoyennetés ou restrictions d’usage.
- Les diagnostics disponibles et les désordres mentionnés.
- Les charges de copropriété, appels de fonds, travaux votés et impayés éventuels.
- Les délais de paiement, les pénalités applicables et les modalités de surenchère lorsqu’elles existent.
Un bien occupé mérite une attention particulière. Le futur acquéreur devra parfois poursuivre un bail, négocier un départ ou engager une procédure adaptée. Ne supposez jamais que l’occupation prendra fin immédiatement après l’adjudication. Cette situation peut reporter un projet d’installation, retarder des travaux et réduire la rentabilité locative attendue.
Le détail que l’on oublie : la cohérence entre les pièces
Les documents ne décrivent pas toujours le bien de la même manière. Le plan cadastral, le règlement de copropriété, l’état descriptif, les diagnostics, les photographies et le procès-verbal de visite peuvent révéler des écarts. Une porte condamnée, une véranda non mentionnée, une cave difficile d’accès ou une pièce aménagée sans autorisation peuvent modifier l’usage réel du logement. Croisez ces informations pour repérer les incohérences avant qu’elles n’entraînent des travaux, des démarches administratives ou des litiges. Si un point reste flou, demandez une explication écrite au professionnel chargé de la vente. Si nécessaire, faites-vous accompagner par un spécialiste.
Calculer le coût total de l’achat immobilier aux enchères
Le budget à prévoir inclut bien davantage que l’enchère gagnante. Une enchère maîtrisée repose sur un plafond global, calculé avant la vente puis converti en montant maximal à annoncer pendant les débats.
| Poste de dépense | Pourquoi le prévoir |
|---|---|
| Prix d’adjudication | Montant final de l’enchère remportée. |
| Frais de procédure ou d’organisation | Ils peuvent comprendre des frais préalables, de publicité, de dossier ou de vente. |
| Honoraires d’avocat | Souvent nécessaires dans le cadre d’une vente judiciaire. |
| Droits et formalités | À ajouter au coût d’acquisition selon le régime applicable. |
| Travaux et remise en état | Particulièrement importants en cas de logement dégradé, vacant ou ancien. |
| Charges et taxes | À anticiper dès la prise de possession ou selon les conditions de vente. |
Ajoutez une marge de sécurité pour les travaux imprévus. Une visite rapide ne permet pas toujours d’évaluer l’état d’une toiture, d’une installation électrique, d’une évacuation ou d’un mur situé derrière un meuble. Dans une copropriété, lisez aussi les procès-verbaux d’assemblée générale. Un ravalement, une réfection de toiture ou un remplacement de chaudière collective peut augmenter fortement le coût d’acquisition.
Financement : ne pas enchérir avec un prêt incertain
Le financement est l’un des principaux pièges de l’achat immobilier aux enchères. Les délais de règlement peuvent être bien plus courts que lors d’une vente de gré à gré. Or, l’adjudication ne prévoit pas nécessairement de condition suspensive d’obtention de crédit. Si la banque refuse le financement après la vente, l’acquéreur reste engagé.
Obtenir un accord bancaire avant la vente
Présentez à votre banque ou à votre courtier le type de bien visé, le montant maximal envisagé, les frais estimés et l’enveloppe travaux. Un accord de principe ne remplace pas une offre de prêt, mais il permet de vérifier la cohérence de votre capacité d’emprunt. Conservez aussi une trésorerie disponible pour le dépôt de garantie ou le chèque de banque exigé pour participer.
Si votre projet dépend de la revente d’un autre logement, soyez particulièrement prudent. Les enchères s’accordent mal avec une chaîne de vente fragile. Dans ce cas, limitez fortement votre plafond ou ne participez pas tant que votre financement n’est pas sécurisé.
Enchérir sans se laisser entraîner le jour de la vente
La salle d’audience, la présence d’autres acquéreurs et le rythme des enchères créent une pression particulière. Préparez une stratégie simple : un plafond, des paliers et une règle de sortie. Votre objectif n’est pas de gagner à tout prix, mais d’acheter un bien dont le coût total reste cohérent avec votre projet.
Fixer un plafond utile, pas un plafond émotionnel
Partez de la valeur de marché estimée du bien en bon état. Retirez les travaux, les frais, les risques identifiés et la marge de sécurité souhaitée. Le résultat donne votre enchère maximale théorique. Écrivez ce chiffre avant la vente et confiez-le, si vous êtes représenté, à votre avocat ou à votre mandataire.
- Assistez auparavant à une vente pour comprendre le déroulement sans enjeu financier.
- Arrivez avec tous les documents et moyens de paiement demandés.
- N’enchérissez qu’après avoir vérifié que le prix reste sous votre plafond global.
- Quittez la compétition dès que ce plafond est atteint, même si l’écart semble faible.
Après l’adjudication, respectez rigoureusement les échéances de paiement et les formalités indiquées dans le dossier. L’achat immobilier aux enchères récompense la préparation, pas l’improvisation. Un bien acheté avec méthode peut devenir une opportunité cohérente avec votre projet. Un dossier lu trop vite peut, lui, coûter bien plus cher que l’enchère elle-même.

Articles qui pourraient vous intéresser :
 Sarking : quel budget prévoir au m² pour isoler votre toiture par l’extérieur ?

Ravalement de façade : l’obligation des 10 ans décryptée pour les propriétaires
 Marseille : quartiers nord, gare Saint-Charles et hyper-centre nocturne, les zones à surveiller
 Assainissement non collectif : comment obtenir 50 % de subvention ANAH sans erreur administrative ?