Acheter une maison en 5 étapes, du budget à la remise des clés
Publié par : Élise Kerbrat — Rédactrice spécialisée en immobilier
Un achat de maison se prépare bien avant la première visite et ne s’achève pas au compromis. Budget disponible, état du bâti, financement, documents juridiques et formalités chez le notaire suivent un ordre précis. Ces cinq étapes vous aident à évaluer le coût réel du projet et à éviter les mauvaises surprises avant la remise des clés.
1. Poser un budget qui inclut vraiment le coût de la maison
Le prix affiché n’est que le point de départ. Avant de consulter les annonces, déterminez votre apport personnel, votre capacité d’emprunt et la mensualité que vous pouvez assumer durablement. La banque examine notamment vos revenus, vos charges en cours, votre situation professionnelle et vos relevés de compte. Le taux d’endettement est généralement limité à 33 %, avec un plafond recommandé de 35 %, et la durée de remboursement est généralement fixée à 25 ans maximum.
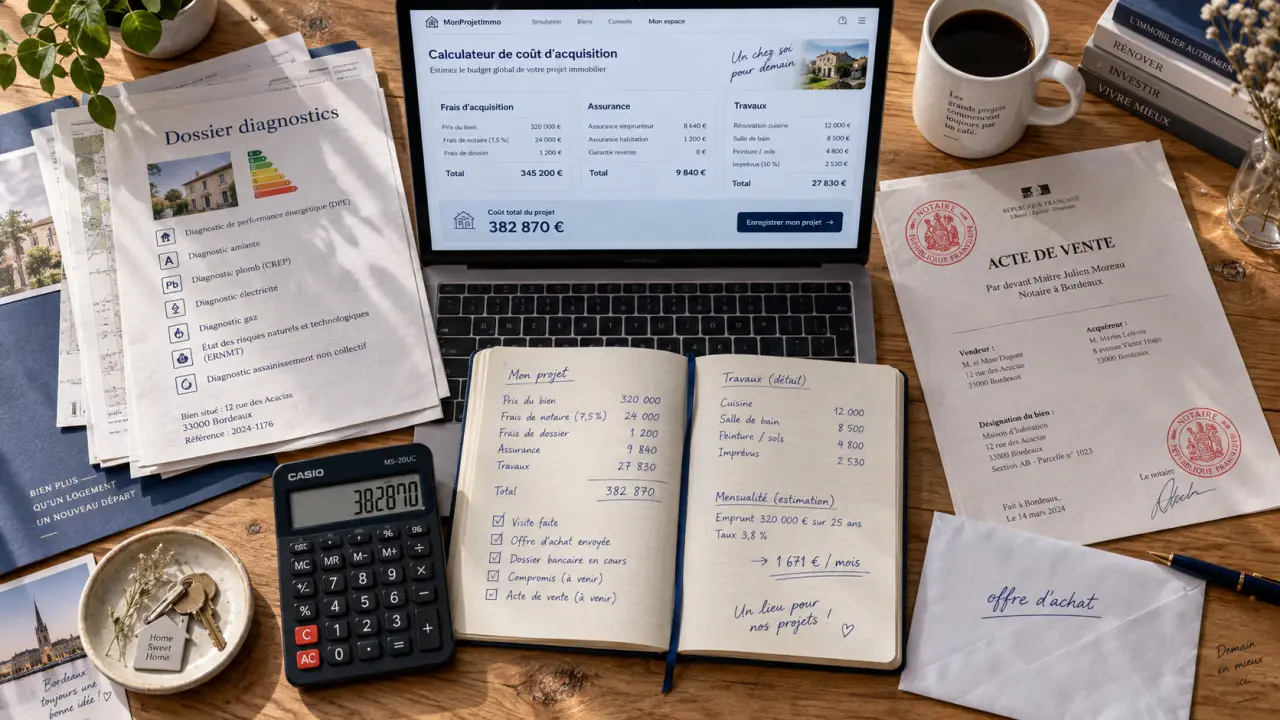
Calcul du coût global d’une maison
Additionnez les principaux postes liés à votre achat pour obtenir une estimation globale. Les montants sont exprimés en euros.
Coût du projet
Simulation du financement
Les frais saisis sont indicatifs et doivent être vérifiés avec votre banque, votre notaire et les professionnels concernés. Cette simulation ne constitue pas une offre de prêt.
Votre enveloppe doit aussi intégrer les frais d’acquisition, souvent appelés frais de notaire, le coût de la garantie du prêt, l’assurance emprunteur, les éventuels honoraires de courtage, le déménagement et une réserve pour les premiers travaux. Pour une maison ancienne, prévoyez une marge distincte pour la toiture, le chauffage, l’isolation, les ouvertures ou l’assainissement. Ces postes peuvent transformer un bien accessible en projet trop lourd.
Arbitrer les critères avant de consulter les annonces
Classez vos critères en trois catégories : indispensables, souhaitables et négociables. La localisation, le temps de trajet, le nombre de chambres, la présence d’un extérieur, la luminosité ou la possibilité de télétravailler n’ont pas la même importance selon votre mode de vie. Cette hiérarchie évite de multiplier les visites séduisantes, mais incompatibles avec votre budget ou vos besoins.
- Indispensables : secteur, budget plafond, surface minimale et configuration familiale.
- À chiffrer : taxe foncière, énergie, entretien du terrain, travaux et assurance habitation.
- À anticiper : projet d’extension, stationnement, école, commerces et transports.
2. Visiter une maison en vérifiant ce qui ne se voit pas sur les photos
Une recherche efficace croise les annonces, les agences, le bouche-à-oreille et les alertes automatiques. Lors des visites, comparez le prix demandé avec les transactions du secteur grâce aux valeurs foncières et observez le bien à plusieurs moments si possible. Le voisinage, le bruit, la circulation, l’ensoleillement et les odeurs ne s’évaluent pas toujours lors d’un rendez-vous rapide.
Contrôler le bâti, les équipements et les contraintes du terrain
Demandez le dossier de diagnostics techniques, dont le diagnostic de performance énergétique, et interrogez le vendeur sur l’âge de la chaudière, la réfection de la toiture, les infiltrations, l’électricité, les menuiseries et les factures de travaux. Pour une maison, vérifiez aussi les limites de propriété, les servitudes de passage, l’état des clôtures, l’évacuation des eaux pluviales et le type d’assainissement. Une fosse septique ou un assainissement individuel mérite une attention particulière.
Consultez le plan local d’urbanisme auprès du service d’urbanisme. Il peut conditionner une extension, une piscine, une surélévation ou l’usage d’une dépendance. Si la maison appartient à un lotissement ou à une copropriété horizontale, demandez également le règlement, le montant des charges et les trois derniers procès-verbaux d’assemblée générale.
Faire de la seconde visite un audit d’usage
Lors d’une seconde visite, observez les liens entre les différents éléments de la maison. La toiture protège l’isolation, l’isolation détermine les besoins de chauffage, le chauffage dépend de l’état des réseaux et les réseaux rejoignent parfois un terrain qui doit absorber ou évacuer l’eau. Cette vérification aide à repérer les défauts en cascade. Ouvrez les tableaux électriques, testez les robinets, observez les combles et localisez les compteurs, vannes, regards et accès techniques. Ces éléments conditionneront souvent la facilité d’entretien après l’emménagement.
3. Faire une offre d’achat claire, puis choisir le bon avant-contrat
Lorsque le bien vous convient et que son coût global reste cohérent avec votre budget, formulez une offre d’achat écrite. Elle indique au minimum l’adresse du bien, le prix proposé, votre identité, les modalités de financement envisagées et une durée de validité. Cette durée est souvent d’une à deux semaines, mais elle peut être plus courte sur un marché tendu. Le vendeur peut accepter, refuser ou faire une contre-proposition.
Une offre ne doit pas être improvisée. Faites correspondre le prix à l’état réel de la maison, aux travaux nécessaires et aux références du marché. Si une information déterminante manque, obtenez-la avant de vous engager ou faites-vous accompagner par un professionnel du droit.
Compromis ou promesse de vente : deux cadres différents
| Point comparé | Compromis de vente | Promesse unilatérale de vente |
|---|---|---|
| Engagement | Le vendeur et l’acheteur s’engagent réciproquement à réaliser la vente. | Le vendeur réserve le bien ; l’acheteur dispose d’une option d’achat. |
| Somme versée | Un séquestre ou un acompte est fréquemment prévu, généralement entre 5 % et 10 % du prix. | Une indemnité d’immobilisation peut être demandée, jusqu’à 10 % du prix du bien. |
| Délai | La vente définitive intervient souvent après l’obtention du prêt et les vérifications notariales. | L’option est habituellement prévue pour deux à trois mois. |
Dans les deux cas, l’avant-contrat fixe le prix, la description du bien, la date prévisionnelle de l’acte et les conditions suspensives. La clause d’obtention du prêt est essentielle si vous financez l’acquisition par crédit. Si le prêt est refusé dans les conditions prévues au contrat, elle protège l’acheteur. Après la signature de l’avant-contrat, l’acquéreur non professionnel dispose d’un délai de rétractation de 10 jours.
4. Monter le prêt et l’assurance sans attendre la dernière minute
Après la signature de l’avant-contrat, transmettez rapidement un dossier complet à votre banque ou à votre courtier. Les établissements demandent couramment les deux derniers avis d’imposition, les derniers bulletins de salaire, les trois derniers relevés bancaires, les justificatifs d’apport, les crédits en cours et les documents liés au bien. Un dossier rangé et cohérent facilite l’étude de votre solvabilité.
Comparez les offres au-delà du taux nominal. Le TAEG, ou taux annuel effectif global, permet d’apprécier le coût total du crédit en intégrant notamment les intérêts, les frais et l’assurance lorsqu’elle est obligatoire. Lisez aussi le tableau d’amortissement, la durée, les conditions de remboursement anticipé et les garanties exigées.
L’assurance emprunteur mérite la même attention. Vérifiez les garanties décès, PTIA, invalidité et incapacité, ainsi que les exclusions et la quotité assurée pour chaque emprunteur. Une fois l’offre de prêt reçue, un délai de réflexion de 10 jours s’applique avant son acceptation.
5. Finaliser chez le notaire et prendre possession de la maison
Le notaire sécurise le transfert de propriété. Il vérifie la situation juridique du bien, rassemble les pièces nécessaires, calcule les sommes à verser et prépare l’acte authentique. Avant le rendez-vous final, effectuez une dernière visite. Elle sert à vérifier que la maison est dans l’état convenu, que les équipements annoncés sont présents et qu’aucun dommage nouveau n’est apparu.
Le jour de la signature, le prix et les frais sont réglés selon les modalités prévues. La signature de l’acte authentique officialise la vente : vous devenez propriétaire et recevez les clés. Le notaire accomplit ensuite les formalités de publicité foncière. Vous recevez d’abord une attestation de propriété, puis le titre de propriété après l’enregistrement.
Dès la remise des clés, souscrivez l’assurance habitation, relevez les compteurs et organisez les contrats d’énergie et d’eau. Effectuez aussi vos changements d’adresse et conservez tous les documents de vente, diagnostics, garanties et factures. Cette organisation facilite l’installation et sera utile si vous revendez la maison.

- Acheter une maison en 5 étapes, du budget à la remise des clés - 11 octobre 2026
- Peindre une dalle en béton extérieur tient d’abord au diagnostic du support - 10 octobre 2026
- Aménager un petit salon en longueur : les bons choix pour éviter l’effet couloir - 9 octobre 2026
Articles qui pourraient vous intéresser :
 Sarking : quel budget prévoir au m² pour isoler votre toiture par l’extérieur ?
 Marseille : quartiers nord, gare Saint-Charles et hyper-centre nocturne, les zones à surveiller
 Assainissement non collectif : comment obtenir 50 % de subvention ANAH sans erreur administrative ?
 Achat d’une maison à rénover à Bordeaux : le prix affiché ne suffit pas