Investissement immobilier ancien : la décote ne suffit pas à faire une bonne affaire
Publié par : Élise Kerbrat — Rédactrice spécialisée en immobilier
Un investissement immobilier ancien peut offrir un prix accessible, un emplacement recherché et un vrai potentiel de valorisation. Mais sa rentabilité dépend du coût total après travaux, des charges et du loyer réellement encaissé. Avant d’acheter, il faut donc vérifier trois éléments : la demande locative, l’état du bâtiment et l’équilibre financier, sans compter sur une réduction d’impôt pour sauver une opération fragile.
Ancien ou neuf : comparer des logements prêts à louer
Dans l’ancien, une décote indicative de 10 à 20 % par rapport au neuf peut exister. Elle n’est toutefois ni systématique ni suffisante pour conclure : un appartement rénové en centre-ville peut coûter davantage qu’un logement neuf périphérique. La bonne comparaison porte sur des biens répondant à une demande locative comparable, une fois tous les frais intégrés.
Calcul de rentabilité d’un investissement ancien
Renseignez les données de votre projet pour obtenir une estimation de la rentabilité locative et de l’effort ou de l’excédent annuel de trésorerie.
Données de l’investissement
Résultats estimatifs
Les charges annuelles comprennent les charges non récupérables, la taxe foncière, l’assurance et les frais de gestion. Les mensualités de crédit sont annualisées sur 12 mois.
À retenir : ce calcul indicatif ne constitue pas une simulation fiscale ou bancaire. Il ne tient notamment pas compte de tous les frais, de la fiscalité détaillée, de l’évolution des loyers, du financement ou des conditions réelles de location.
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
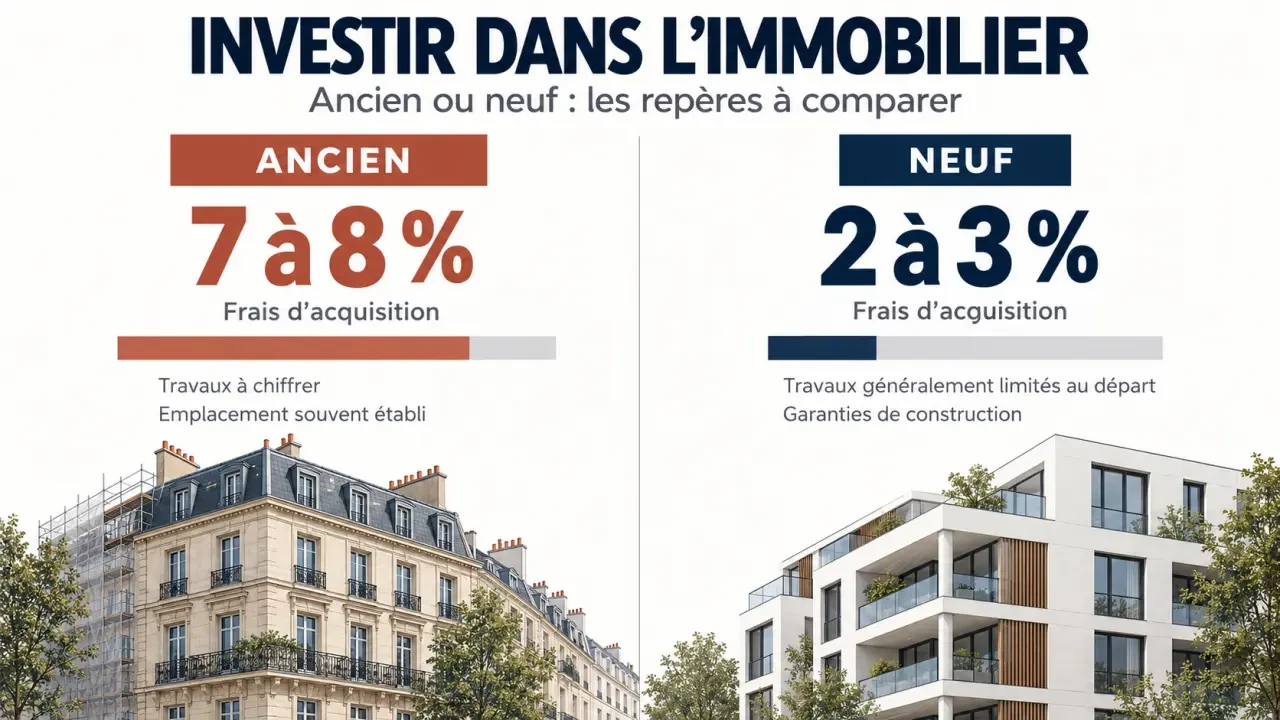
| Frais d’acquisition | Environ 7 à 8 % | Environ 2 à 3 % |
| Travaux | À chiffrer avant l’offre | Généralement limités au départ |
| Emplacement | Offre présente dans les quartiers établis | Dépend des programmes disponibles |
| Énergie et confort | Très variables selon le bâtiment | Normes récentes, sans dispense de vérification |
| Protection technique | Audit indispensable, recours parfois complexes | Garanties liées à la construction |
Le cachet architectural peut faciliter la location, mais une cheminée décorative ne compense pas une mauvaise isolation acoustique ou un chauffage coûteux. L’ancien convient particulièrement à l’investisseur capable de piloter une rénovation. Le neuf peut mieux correspondre à celui qui souhaite limiter les interventions initiales, sans garantir pour autant un meilleur rendement.
Partir du locataire pour choisir le quartier et le logement
Un investissement locatif commence par une question concrète : qui habitera ici, à quel prix et pour quelle durée ? Un étudiant, une famille et un salarié en mobilité ne recherchent pas les mêmes surfaces, équipements ou transports. Le prestige d’une adresse compte moins que son adéquation avec une demande solvable.
Vérifier le loyer plutôt que reprendre celui de l’annonce
Comparez plusieurs logements similaires : surface, étage, luminosité, état, extérieur et performance énergétique. Échangez avec des gestionnaires locaux sur les délais de relocation et les profils de candidats. Vérifiez également l’encadrement des loyers lorsqu’il s’applique. Un loyer espéré, supérieur au marché, gonfle artificiellement toute la simulation.
Votre cahier des charges peut servir de tuteur au projet : fixez avant les visites un loyer prudent, un budget total maximal et quelques critères non négociables. Chaque bien doit rester dans ce cadre, même lorsque ses moulures séduisent. Cette discipline permet surtout de calculer un prix d’offre maximal, au lieu d’adapter progressivement vos hypothèses au prix demandé.
Choisir entre location vide et meublée
La location vide répond souvent à une recherche de stabilité résidentielle. Le meublé peut convenir aux étudiants ou aux personnes en mobilité, mais implique équipement, remplacement du mobilier et parfois davantage de rotation. Comparez le revenu net après gestion, entretien et fiscalité : un loyer meublé supérieur ne signifie pas automatiquement un meilleur résultat.
Auditer le bâtiment et rendre les travaux finançables
Le risque ne se limite pas à l’appartement. Une toiture vieillissante, une façade dégradée ou une copropriété en difficulté peuvent absorber plusieurs années de revenus. Avant de vous engager, faites examiner les points techniques sensibles par un professionnel indépendant : les diagnostics obligatoires ne constituent pas une expertise exhaustive.
- Dans le logement : humidité, fissures, ventilation, installation électrique, plomberie, fenêtres et chauffage.
- Dans les documents : diagnostics, DPE, factures de travaux et autorisations éventuelles.
- Dans la copropriété : procès-verbaux d’assemblée générale, charges, impayés, travaux votés et programme prévisionnel.
- Pour une maison : toiture, structure, évacuation des eaux et assainissement non collectif, le cas échéant.
Le DPE doit être lu comme une contrainte d’exploitation. En métropole, les logements classés G sont concernés par l’interdiction progressive de location des passoires énergétiques ; les échéances suivantes visent les classes F puis E. Vérifiez les règles applicables au bail envisagé et faites chiffrer un scénario de rénovation cohérent, notamment lorsque des travaux collectifs sont nécessaires.
Demandez des devis détaillés intégrant isolation, ventilation et équipements, plutôt qu’une estimation globale au mètre carré. Ajoutez une réserve pour imprévus et les mois sans loyer pendant le chantier. Un éco-PTZ peut financer certains travaux énergétiques sous conditions ; son plafond et sa durée dépendent de l’opération. Ne l’intégrez au financement qu’après validation de votre éligibilité.
Calculer le rendement et l’effort de trésorerie séparément
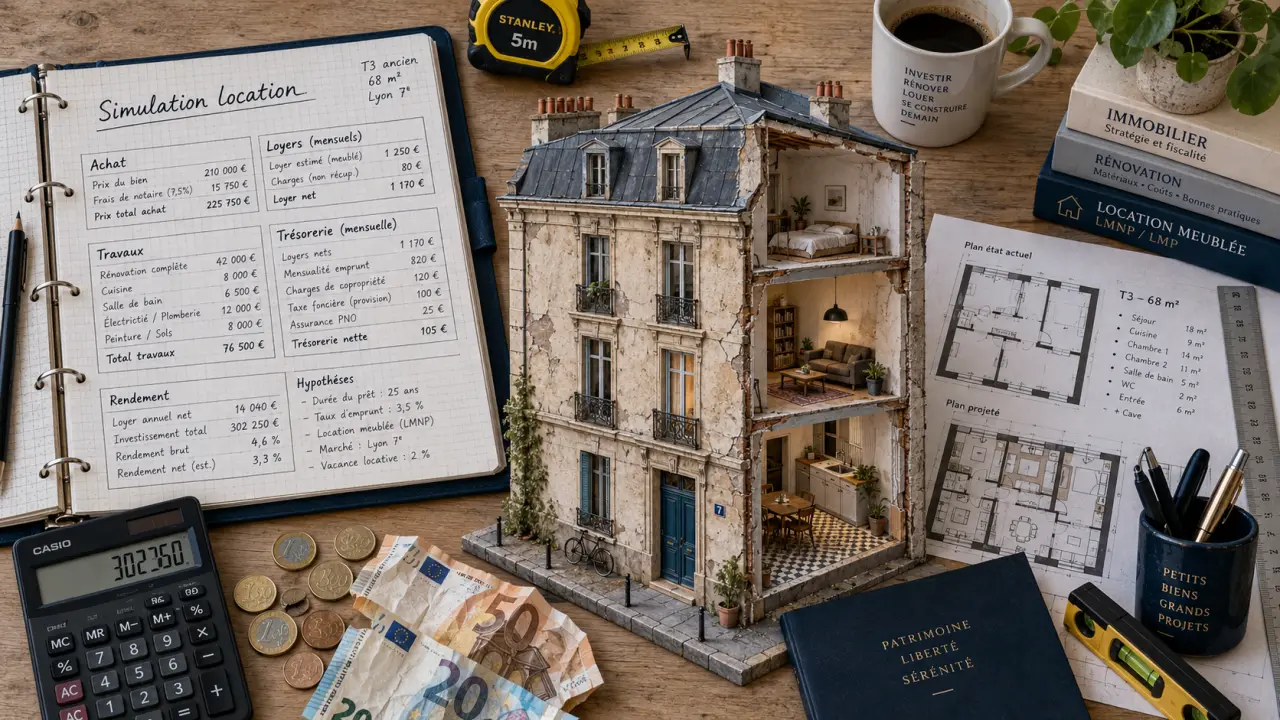
Le rendement se calcule sur le coût complet, pas seulement sur le prix affiché. Incluez acquisition, travaux, honoraires et équipement éventuel. Voici un exemple purement illustratif, à remplacer par vos devis et loyers locaux.
| Poste | Hypothèse |
|---|---|
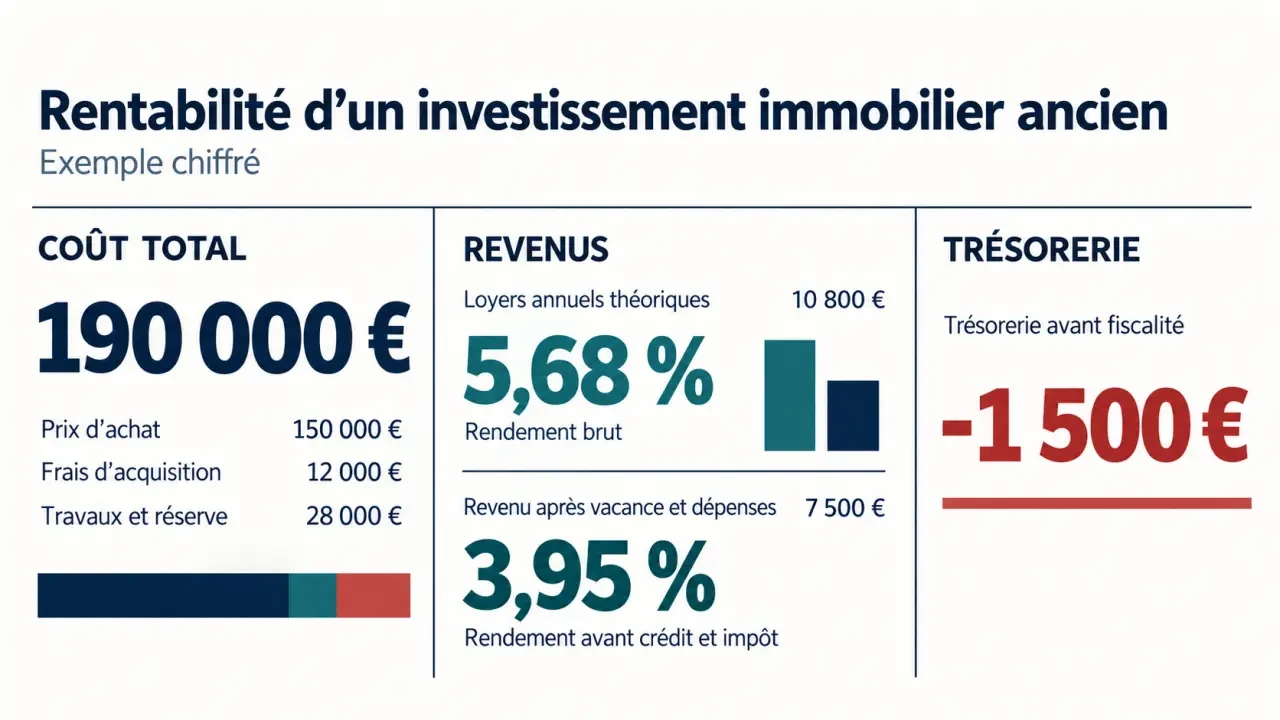
| Prix d’achat | 150 000 € |
| Frais d’acquisition | 12 000 € |
| Travaux et réserve | 28 000 € |
| Coût total | 190 000 € |
| Loyer mensuel hors charges | 900 € |
| Loyers annuels théoriques | 10 800 € |
Le rendement brut atteint ici 5,68 % : 10 800 ÷ 190 000 × 100. Avec 900 € de vacance provisionnée et 2 400 € de dépenses annuelles non récupérables, le revenu avant crédit et impôt descend à 7 500 €, soit 3,95 %. Ces dépenses doivent couvrir les postes pertinents : taxe foncière hors part récupérable, assurance, entretien, copropriété et gestion.
Si les échéances de crédit et l’assurance emprunteur représentent ensemble 9 000 € par an, la trésorerie devient négative de 1 500 €, avant fiscalité. Le remboursement du capital constitue progressivement du patrimoine, mais ne paie pas les dépenses courantes.
Demandez une simulation bancaire intégrant achat et travaux. L’apport doit être discuté selon votre dossier ; il est prudent de conserver une épargne de sécurité plutôt que de tout immobiliser. Enfin, testez une relocation tardive et un chantier plus coûteux. Une plus-value future reste incertaine, après frais de revente et fiscalité éventuelle.
Choisir la fiscalité après avoir validé l’opération
Déduire des charges n’équivaut pas à réduire directement l’impôt
En location vide, le régime réel permet de déduire certaines charges et certains travaux, contrairement au micro-foncier qui repose sur un abattement forfaitaire. Les dépenses de construction ou d’agrandissement ne suivent pas les mêmes règles que l’entretien et l’amélioration. Le déficit foncier peut, sous conditions, être imputé sur le revenu global dans la limite de droit commun de 10 700 €, hors intérêts d’emprunt. Les reports obéissent à des règles distinctes selon leur nature.
En location meublée, les recettes relèvent des BIC. Le choix entre micro-BIC et réel, notamment en LMNP, nécessite une simulation incluant comptabilité, amortissements et conséquences à la revente. Une déduction diminue une base imposable ; une réduction diminue l’impôt calculé. Leur valeur économique n’est donc pas identique.
Retenir un dispositif uniquement si ses contraintes conviennent
Le Denormandie concerne des opérations éligibles avec travaux représentant au moins 25 % du coût total. Les réductions prévues sont de 12 %, 18 % ou 21 % pour des engagements de 6, 9 ou 12 ans, dans les limites de 300 000 € et 5 500 € par mètre carré. Localisation, travaux, loyers et ressources des locataires doivent être vérifiés avant signature.
Loc’Avantages repose sur un conventionnement avec l’Anah et un engagement locatif d’au moins 6 ans. Malraux et Monuments historiques concernent des opérations patrimoniales spécifiques, avec obligations importantes. Le Pinel ancien et le dispositif Cosse relèvent de cadres antérieurs : ne les considérez pas comme ouverts à une nouvelle acquisition sans vérification.
Avant le compromis, faites valider le montage par le notaire et, selon sa complexité, un fiscaliste ou un expert-comptable. Pour un accompagnement clé en main, exigez le détail des honoraires, des devis et des hypothèses locatives : la transparence compte davantage qu’une rentabilité annoncée.
- Mortier pour joint de terrasse extérieur : le choix qui évite fissures et eau stagnante - 30 octobre 2026
- Investissement immobilier ancien : la décote ne suffit pas à faire une bonne affaire - 29 octobre 2026
- Potager en hauteur : jardiner sans se pencher, sans sous-estimer le poids du bac - 28 octobre 2026
Articles qui pourraient vous intéresser :
 Surélévation de 40 m² : quel budget prévoir et quels sont les 3 freins techniques majeurs ?
 Acheter un appartement avec travaux à Paris : calculez le coût total avant l’offre
 Acheter un appartement en banlieue proche de Paris : le mauvais métro peut coûter plus cher qu’un quartier
 Acheter un bien immobilier sans fragiliser son budget : les contrôles qui sécurisent chaque étape