Acheter un bien immobilier sans fragiliser son budget : les contrôles qui sécurisent chaque étape
Publié par : Élise Kerbrat — Rédactrice spécialisée en immobilier
Un achat immobilier se prépare bien avant la signature. Le bon bien est celui que vous pouvez financer, entretenir et habiter sans déséquilibrer vos finances. Ces conseils pour un achat immobilier suivent les décisions qui comptent, de la définition du projet à la remise des clés, pour limiter les mauvaises surprises financières, techniques et juridiques.
Partir d’un budget global, pas du seul prix affiché
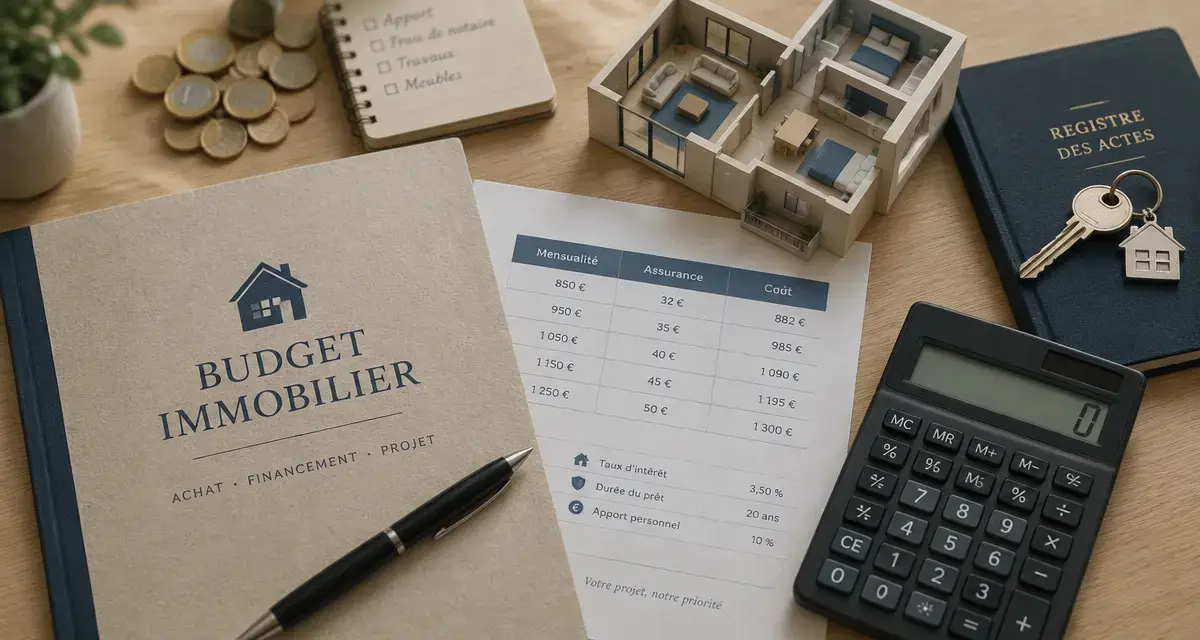
Votre capacité d’emprunt donne un cadre, mais elle ne suffit pas à définir votre budget d’achat réel. Avant de commencer les recherches, listez vos revenus réguliers, vos crédits et charges en cours, votre apport personnel, la mensualité que vous pouvez supporter durablement et la durée envisagée. Le taux d’endettement est couramment présenté avec un plafond de 35 %, assurance comprise. Une simulation de crédit permet ensuite de mesurer l’effet du taux, de l’assurance emprunteur et de la durée sur le coût total du prêt.
Au prix du logement, ajoutez les dépenses qui ne figurent pas toujours dans l’annonce : frais d’acquisition, frais d’agence lorsqu’ils sont à la charge de l’acquéreur, éventuels frais de courtage, assurance, taxe foncière, déménagement et travaux. Dans l’ancien, les frais de notaire sont généralement estimés entre 7 et 8 % du prix. Dans le neuf, ils se situent plutôt autour de 2 à 3 %. L’apport personnel ne doit pas forcément être entièrement consacré à l’achat. Garder une réserve de sécurité permet de faire face à un défaut découvert après l’emménagement ou à une dépense imprévue.
| Poste à anticiper | Ce qu’il faut vérifier | Risque si vous l’oubliez |
|---|---|---|
| Crédit et assurance | Mensualité, durée, coût total et marge de sécurité | Budget mensuel trop tendu |
| Frais d’acquisition | Notaire, agence, courtage et garanties de prêt | Apport insuffisant au moment de signer |
| Coût de détention | Charges, taxe foncière, énergie et entretien | Logement supportable à l’achat, mais coûteux au quotidien |
| Travaux | Devis, ordre des urgences et imprévus de chantier | Rénovation inachevée ou crédit complémentaire |
Choisir un bien adapté à votre vie et à votre horizon
Définissez vos critères avant de vous laisser convaincre par une cuisine ou une vue. Classez-les en trois catégories : indispensables, souhaitables et rédhibitoires. Pour une résidence principale, la localisation, le temps de trajet, les écoles, les commerces, les transports et l’évolution prévisible du foyer peuvent compter davantage que quelques mètres carrés supplémentaires. Pour un investissement, examinez aussi la demande locative, les charges, le niveau de loyer réaliste et les travaux à venir.
Neuf, ancien ou VEFA : comparer le coût réel
Le neuf offre en principe une meilleure performance énergétique, moins de travaux immédiats et les garanties de parfait achèvement, biennale et décennale. Il peut aussi permettre de personnaliser certains éléments du logement. En contrepartie, son prix est souvent présenté comme environ 30 % plus élevé que celui de l’ancien. En VEFA, les délais de livraison doivent être intégrés au projet. L’ancien peut offrir un emplacement plus central et une disponibilité plus rapide, mais il demande une analyse plus rigoureuse du bâti, du DPE et du budget de rénovation.
Pour comparer deux biens, ne vous limitez pas au prix d’achat ou au prix au m². Examinez aussi la consommation d’énergie, les charges, les travaux, le temps de transport, le potentiel de revente et la qualité du voisinage. Un logement peut sembler avantageux au premier regard, puis perdre de son intérêt lorsque l’on ajoute les dépenses récurrentes et les contraintes quotidiennes. Cette méthode permet de transformer un coup de cœur en choix réellement comparable.
Visiter comme un acheteur, pas comme un invité
Visitez plusieurs biens et, si possible, revenez à des horaires différents. Le matin, en fin de journée et le week-end ne révèlent ni le même niveau de bruit, ni la même circulation, ni le même ensoleillement. Marchez dans les rues voisines, testez l’itinéraire vers le travail ou l’école et observez les commerces, les chantiers et les projets urbains. La valeur du logement dépend aussi de son environnement quotidien.
Faire la différence entre défaut esthétique et alerte coûteuse
Pendant la visite, notez l’état de la toiture, des façades, des menuiseries, de l’isolation, de l’électricité, de la plomberie et du chauffage. Recherchez les traces d’humidité, les fissures, les odeurs, les infiltrations, les sols déformés ou les signes de bricolage récent. Une peinture vieillissante peut se négocier. Une toiture à refaire, une installation électrique problématique ou une humidité persistante nécessitent des devis et, parfois, l’avis d’un professionnel du bâtiment.
- Demandez la date et le montant des derniers travaux réalisés.
- Vérifiez le DPE et l’ensemble du dossier de diagnostic technique.
- Pour une maison, consultez le plan local d’urbanisme si vous envisagez une extension, une piscine ou une modification de façade.
- Contrôlez que les aménagements existants semblent compatibles avec les autorisations nécessaires.
- Chiffrez séparément les travaux urgents et les améliorations de confort.
En copropriété, acheter aussi une gestion collective
Pour un appartement, demandez les charges de copropriété, les procès-verbaux des assemblées générales, le budget prévisionnel et les informations disponibles sur les travaux votés ou envisagés. Une façade, une réfection de toiture ou le remplacement d’une chaudière collective peuvent modifier fortement le coût réel du bien. Vérifiez aussi le règlement de copropriété si votre projet prévoit une activité, une location ou des transformations particulières. Ces documents donnent une vision plus précise de la santé financière de la copropriété et des dépenses à venir.
Évaluer le prix avant de négocier et formaliser l’offre
Un prix demandé ne suffit pas à établir la valeur d’un logement. Comparez des biens réellement similaires : même secteur, surface proche, état comparable, étage, extérieur, stationnement, DPE et contraintes de copropriété. Les outils DVF, qui recensent les ventes immobilières des cinq dernières années, et Patrim permettent d’objectiver votre analyse. Ils ne remplacent pas une visite, car une transaction passée ne renseigne pas entièrement sur l’état intérieur du bien ni sur les travaux à prévoir.
La négociation doit s’appuyer sur des éléments vérifiables : prix des transactions locales, défauts techniques, devis, charges élevées, durée de mise en vente ou contraintes d’urbanisme. Évitez l’offre impulsive. Elle doit préciser le bien concerné, le prix proposé, le mode de financement et un délai de validité, généralement compris entre une et deux semaines. Une offre acceptée peut engager les parties. Relisez-la donc attentivement avant de l’envoyer et vérifiez que ses conditions correspondent à votre projet.
Signer sans laisser les délais vous surprendre
Après l’acceptation de l’offre, la promesse unilatérale de vente et le compromis de vente organisent la suite de la transaction. Dans une promesse, le vendeur réserve le bien à l’acquéreur. Dans un compromis, le vendeur et l’acquéreur s’engagent réciproquement à conclure la vente, sous réserve des conditions prévues. Ces documents doivent décrire précisément le bien, le prix, les diagnostics, le calendrier et la répartition des frais.
Prévoyez des conditions suspensives adaptées, en particulier l’obtention du prêt immobilier. Selon le projet, une autorisation d’urbanisme ou la vente préalable d’un autre logement peut aussi être déterminante. Ces clauses encadrent les situations dans lesquelles l’achat ne peut aboutir sans pénaliser indûment l’acquéreur. Un dépôt de garantie ou une indemnité d’immobilisation peut représenter jusqu’à 10 % du prix du bien. Avant tout versement, vérifiez donc les conditions de restitution et les conséquences prévues par le contrat.
Après la signature de l’avant-contrat, l’acquéreur bénéficie d’un délai de rétractation de dix jours. Utilisez-le pour relire les annexes, finaliser le dossier de prêt et signaler rapidement toute incohérence. Le notaire sécurise ensuite l’acte authentique, vérifie les éléments juridiques et accomplit les formalités de publicité foncière. À la signature finale, contrôlez une dernière fois le logement, les compteurs, les clés, les équipements inclus et les relevés nécessaires. Le titre de propriété vous sera transmis après les formalités. Conservez soigneusement l’attestation de propriété remise le jour de la vente.

- Acheter un bien immobilier sans fragiliser son budget : les contrôles qui sécurisent chaque étape - 16 octobre 2026
- Réussissez 3 baguettes tradition avec 70 % d’hydratation et une croûte croustillante - 15 octobre 2026
- Semis d’œillet d’Inde : 4 gestes et 20 °C pour réussir la levée - 14 octobre 2026
Articles qui pourraient vous intéresser :
 Surélévation de 40 m² : quel budget prévoir et quels sont les 3 freins techniques majeurs ?
 Audit énergétique en copropriété : 3 scénarios pour réduire vos charges et valoriser votre bien
 Acheter un appartement avec travaux à Paris : calculez le coût total avant l’offre
 Acheter un appartement en banlieue proche de Paris : le mauvais métro peut coûter plus cher qu’un quartier