Achat terrain et construction maison : le vrai budget se joue avant la signature
Publié par : Élise Kerbrat — Rédactrice spécialisée en immobilier
Pour acheter un terrain et y faire construire une maison, la priorité n’est pas de réserver la parcelle au plus vite : c’est de vérifier que votre projet y est réalisable, finançable et correctement encadré. En France, un terrain annoncé constructible ne garantit ni la maison souhaitée ni un coût de construction maîtrisé. Urbanisme, nature du sol, raccordements et contrats doivent être examinés ensemble, avant de vous engager définitivement.
Partir du budget global, pas du prix affiché du terrain
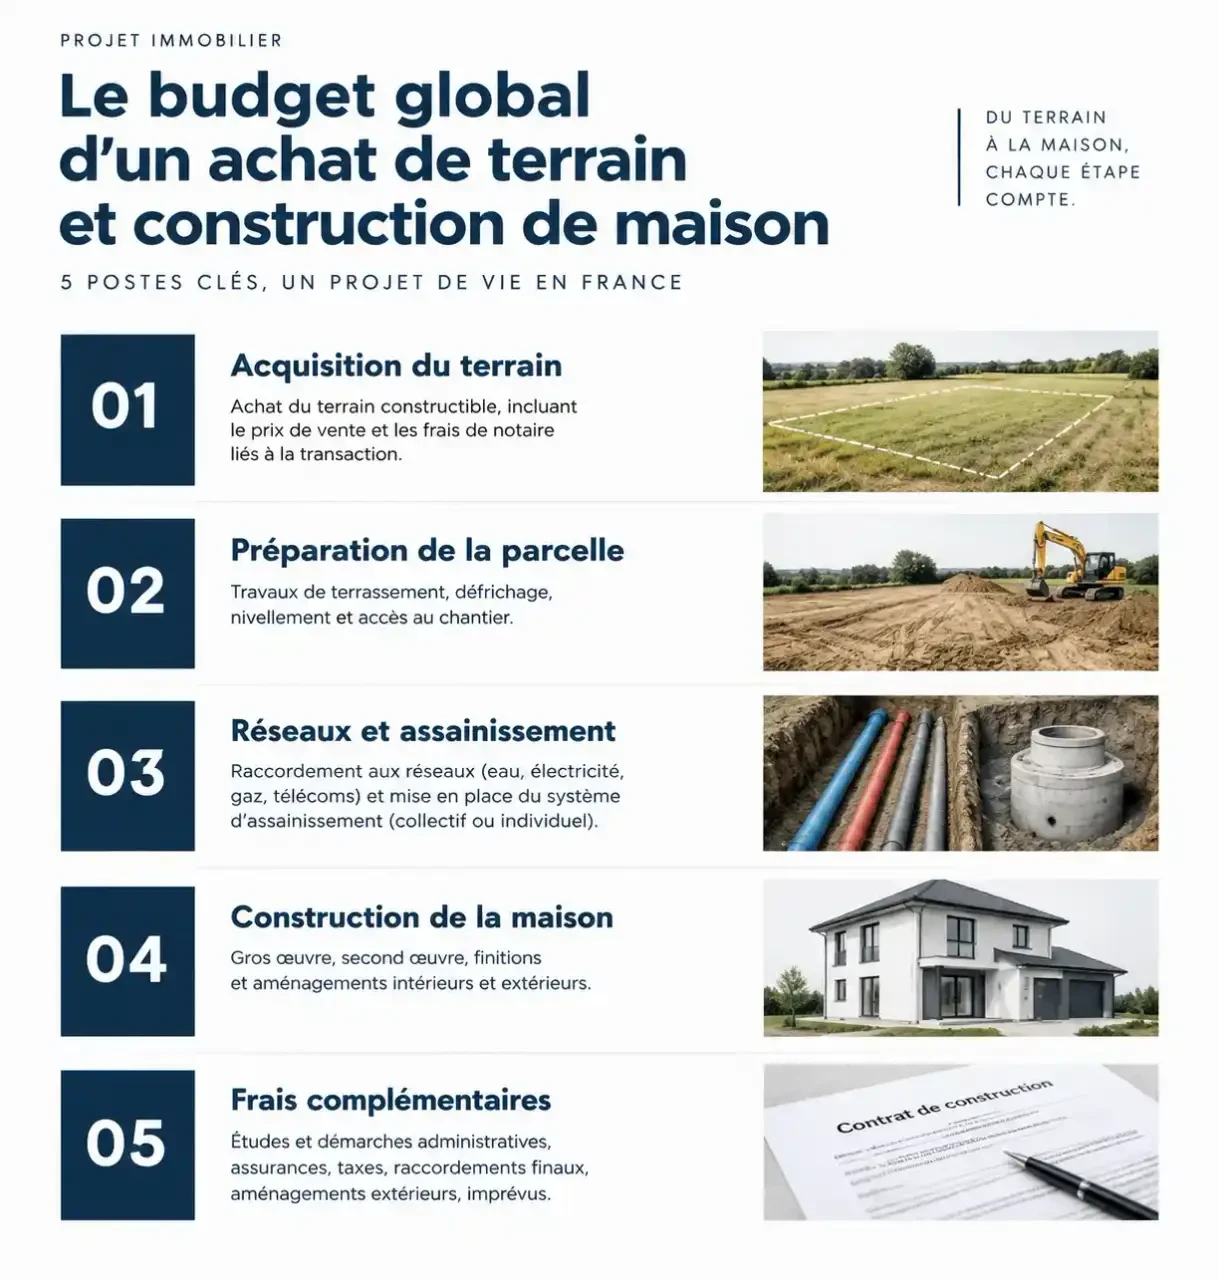
Le prix de la parcelle et celui de la maison ne suffisent pas à mesurer le coût de l’opération. Pour un projet d’achat terrain et construction maison, il faut additionner les dépenses jusqu’à l’emménagement, puis vérifier qu’il reste une marge pour les imprévus. Une parcelle moins chère peut perdre tout son intérêt si elle exige des fondations particulières ou de longs raccordements.
Les dépenses à intégrer dès le départ
| Poste | Points à chiffrer |
|---|---|
| Acquisition du terrain | Prix, frais d’acquisition et éventuels frais d’agence à votre charge. |
| Préparation de la parcelle | Études, terrassement, accès chantier, adaptation au sol et évacuation des terres. |
| Réseaux et assainissement | Viabilisation éventuelle, branchements sur la parcelle et solution d’assainissement. |
| Construction | Prestations incluses, travaux réservés et équipements absents du devis. |
| Frais complémentaires | Taxes, assurances, financement, cuisine, clôtures et aménagements extérieurs. |
Demandez des chiffrages écrits plutôt que des estimations orales. Vérifiez notamment ce que recouvrent les expressions « prêt à décorer » ou « clé en main » : leur contenu doit être détaillé dans les documents contractuels. Peintures, sols des chambres ou évacuation des déblais peuvent rester à votre charge.
Faire valider un financement cohérent
Présentez à la banque l’ensemble de l’opération, avec votre apport, les devis et un calendrier prévisionnel. Les fonds destinés à la construction sont généralement débloqués progressivement : des intérêts intercalaires peuvent donc s’ajouter aux autres dépenses pendant le chantier. Anticipez aussi une éventuelle période où vous paierez simultanément votre logement actuel et les frais du nouveau projet.
Vérifier ce que le terrain permet réellement de construire
Une visite agréable ne suffit pas à qualifier une parcelle. Avant toute offre engageante, confrontez votre programme aux règles locales : surface souhaitée, nombre de niveaux, garage, stationnement et implantation. Le service urbanisme de la mairie constitue un interlocuteur essentiel pour identifier les contraintes applicables.
Urbanisme, limites et droits de passage
Consultez le plan local d’urbanisme, ou le document applicable à la commune. Il peut encadrer l’emprise au sol, la hauteur, les distances aux limites, l’aspect extérieur ou la gestion des eaux pluviales. En lotissement, examinez également le règlement et le cahier des charges lorsqu’ils existent : leurs prescriptions peuvent affecter votre projet.
Le certificat d’urbanisme opérationnel permet d’interroger l’administration sur la faisabilité d’une opération décrite, mais il ne remplace pas un permis de construire. Faites aussi vérifier les servitudes et l’accès à la voie publique. Le plan cadastral ne garantit pas, à lui seul, les limites exactes : un bornage établi par un géomètre-expert sécurise ce point.
Sol, pente et raccordements : les coûts moins visibles
Examinez les risques naturels, la pente, la présence d’eau et les conditions d’accès des engins. Une étude géotechnique adaptée au projet aide à définir les fondations ; une étude préalable remise lors de la vente, lorsqu’elle est obligatoire, ne suffit pas nécessairement à dimensionner la future maison. Faites préciser les investigations nécessaires par les professionnels.
Enfin, distinguez un terrain viabilisé d’une maison raccordée. Même lorsque les réseaux arrivent en limite de propriété, les branchements jusqu’au bâtiment restent à organiser et à chiffrer. En l’absence d’assainissement collectif, vérifiez avec le service compétent la faisabilité et les exigences d’une installation individuelle.
Sécuriser l’achat sans bloquer trop tôt le projet
L’avant-contrat doit permettre d’articuler l’acquisition avec le financement et les autorisations nécessaires. Faites-le préparer ou relire par votre notaire, en lui décrivant précisément la maison envisagée. Une clause générale ne protège pas forcément contre une difficulté technique ou administrative particulière.
Prévoir des conditions suspensives adaptées
Selon votre situation, l’avant-contrat peut notamment prévoir l’obtention du prêt et d’un permis de construire correspondant au projet défini. La rédaction doit préciser les caractéristiques attendues, les délais et les démarches à accomplir. Discutez également avec le notaire de la prise en compte des recours contre le permis et de son éventuel retrait administratif.
Lorsque l’équilibre financier dépend de fondations ordinaires ou d’un accès particulier, demandez comment encadrer ces points dans l’acte. Une réserve formulée oralement au vendeur n’offre pas la même protection qu’une clause correctement rédigée. Ne supposez pas non plus qu’un délai de rétractation s’applique systématiquement à l’achat d’un terrain nu : les règles dépendent du cadre de la vente.
Pensez au montage comme à une poulie : l’achat du terrain transmet une tension à tout le reste du projet. Si la date de signature arrive avant la réponse de la banque ou les vérifications techniques, vous risquez de devoir décider sous pression. Un calendrier partagé entre notaire, prêteur et constructeur permet d’aligner les échéances, de prévoir des délais réalistes et de négocier une prolongation avant qu’une date butoir ne devienne un blocage.
Choisir le contrat de construction autant que la maison
Comparer seulement les plans et le montant final expose à de mauvaises surprises. Le contrat détermine aussi qui assume les études, la coordination, les délais et certaines conséquences des difficultés du chantier. Demandez plusieurs propositions sur un programme identique pour comparer des prestations équivalentes.
CCMI, maîtrise d’œuvre ou architecte
Le contrat de construction de maison individuelle, ou CCMI, offre un cadre réglementé lorsqu’il correspond à l’opération, avec notamment une garantie de livraison à prix et délais convenus. Vérifiez l’attestation nominative du garant, les conditions du contrat et la notice descriptive. Le prix peut faire l’objet d’une révision dans les conditions prévues : lisez la clause concernée.
Avec un architecte ou un maître d’œuvre, l’organisation et les responsabilités diffèrent : vous signez généralement les marchés avec les entreprises. Vérifiez qui pilote le chantier et selon quelle mission. Pour une personne physique construisant pour elle-même, le recours à un architecte est en principe obligatoire lorsque la surface de plancher dépasse 150 m².
Contrôler les assurances et les prestations
Demandez les attestations d’assurance décennale des intervenants et vérifiez qu’elles couvrent les activités réalisées. L’assurance dommages-ouvrage doit, sauf exception légale, être souscrite avant l’ouverture du chantier. Elle ne se confond pas avec la garantie décennale des entreprises.
Faites préciser les matériaux, équipements, performances attendues et travaux laissés à votre charge. Toute modification doit être formalisée avec son prix et son incidence sur le délai. Un accord verbal sur une fenêtre supplémentaire ou un déplacement de cloison devient vite une source de désaccord.
Garder le contrôle jusqu’à la réception et l’emménagement
Une fois les autorisations obtenues et les conditions contractuelles réunies, suivez le chantier avec des points réguliers et des comptes rendus écrits. Reliez chaque demande de paiement à l’avancement prévu par le contrat. Conservez devis, avenants, attestations, échanges et photographies dans un dossier unique.
La réception mérite une visite méthodique : fonctionnement des équipements, menuiseries, revêtements, ventilation, plomberie et conformité aux prestations convenues. Inscrivez les défauts constatés dans le procès-verbal sous forme de réserves précises. Vous pouvez vous faire assister par un professionnel indépendant ; les modalités de paiement du solde et de consignation dépendent du cadre contractuel.
Enfin, prévoyez les démarches de fin de travaux, les mises en service et les accès définitifs avant de fixer le déménagement. Le bon critère de réussite n’est pas seulement une maison livrée : c’est une maison utilisable, conforme au projet et compatible avec le budget que vous aviez réellement prévu.
Articles qui pourraient vous intéresser :
 Achat studio Île-de-France : prix, charges et localisation avant de signer
 Crise immobilière en France : crédit à 3,35 %, neuf sous tension et marchés inégaux
 Investissement mobil home : la parcelle décide de la rentabilité nette
 Achat immobilier aux enchères : prix bas, frais cachés, budget dépassé ?